


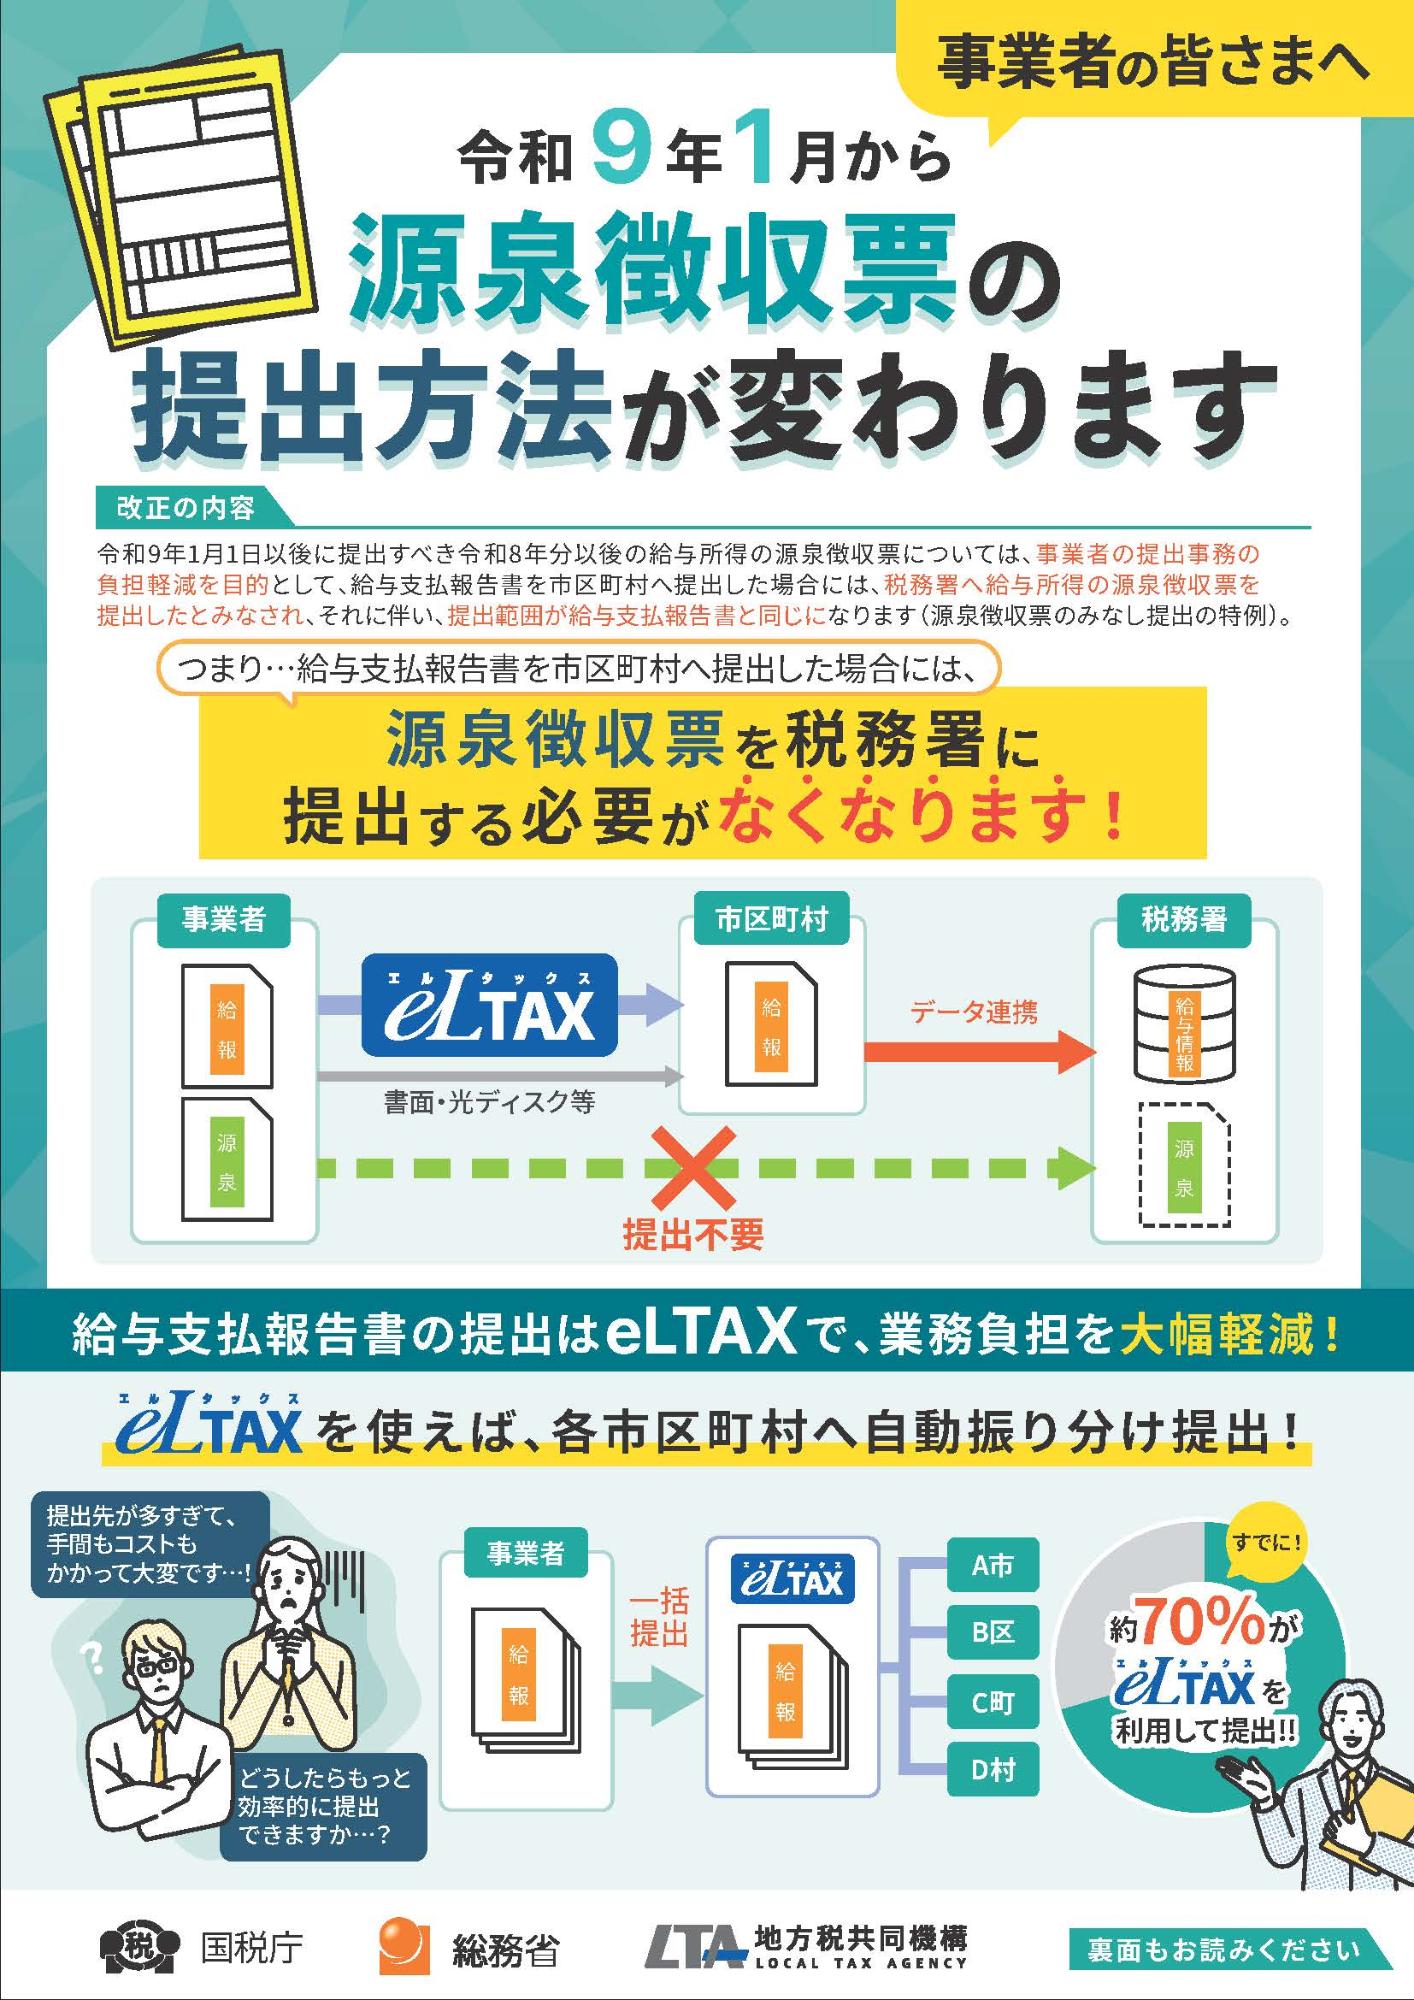
令和9年1月から源泉徴収票の提出方法が変わります(源泉徴収票のみなし提出の特例)
源泉徴収票のみなし提出の特例
給与の支払をする事業者の人は、受給者の人がお住まいの市区町村に給与支払報告書を提出するほか、所轄税務署には源泉徴収票を提出する必要がありました。
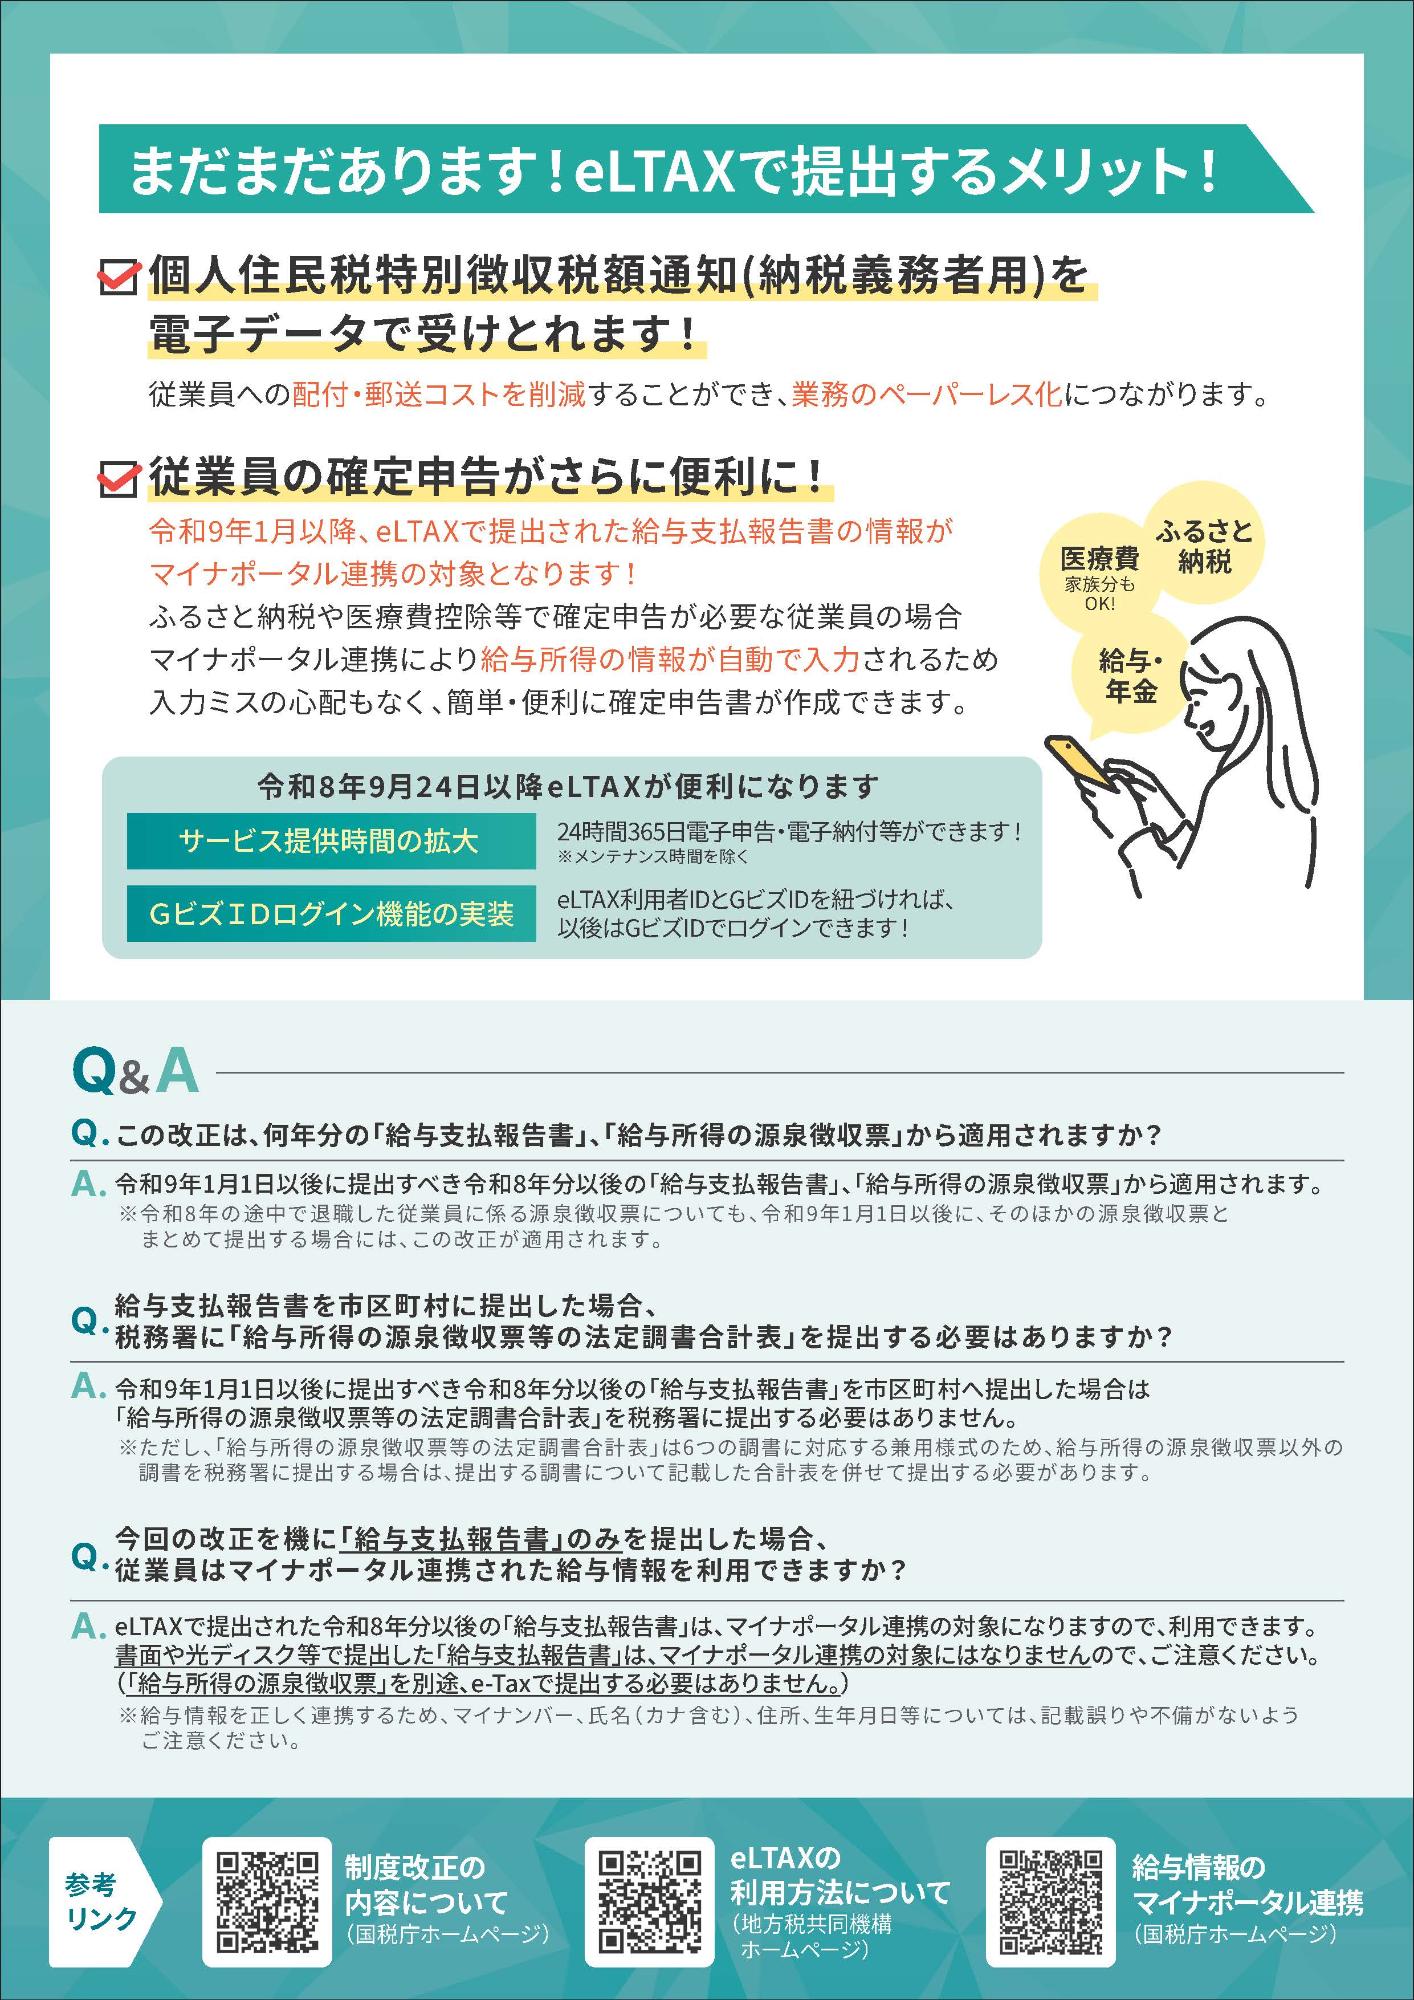
令和9年1月1日以後、税制改正に伴い、令和8年分以後の給与所得の源泉徴収票について給与支払報告書を市区町村に提出した場合には、税務署へ給与所得の源泉徴収票を提出したとみなされ、税務署に提出する必要がなくなります(源泉徴収票のみなし提出の特例)。
ただし、源泉徴収票のみなし提出の特例は、令和9年1月1日以後に提出すべき源泉徴収票(令和8年分以後の源泉徴収票)が対象となり、令和7年分以前の源泉徴収票は源泉徴収票のみなし提出の特例の対象外となりますので、令和7年分以前の源泉徴収票は税務署に、給与支払報告書は市区町村にそれぞれ提出してください。
なお、受給者へ交付する源泉徴収票は、引き続き、すべての受給者に対して作成、交付を行う必要がありますのでご注意ください。
詳細やQ&Aにつきましては、次のリンクから国税庁ホームページをご確認ください。
国税庁「源泉徴収票のみなし提出の特例 特設ページ」(外部リンク)
また、給与支払報告書については、eLTAXを利用することで効率的に提出することができます。
eLTAXは、地方税に関する申告・申請等の手続を電子的に行うことができる仕組みであり、複数の市区町村に対する提出を一括で行うことが可能です。
給与支払報告書を提出する際には、便利なeLTAXを是非ご利用ください。
〈リーフレット〉
この記事に関する
お問い合わせ先
財務部 市民税課 特別徴収係
電話:027-898-6206 ファクス:027-224-1321
〒371-8601 群馬県前橋市大手町二丁目12番1号
お問い合わせはこちらから
更新日:2026年09月18日